[À vendre] Maison de plain-pied à vendre - Mascouche (Albi) - 17455315 — 579 900 $
Cette actualité mérite d'être partagée
Envoyez-le à quelqu'un qui s'y intéresse, ou publiez-le sur vos réseaux.

Maison de plain-pied à vendre - Mascouche (Albi) - 1064 Rue de Berthier - 17455315
Cet article est un extrait. Pour lire l'intégralité du contenu, consultez la source originale. RE/MAX Québec
Articles similaires
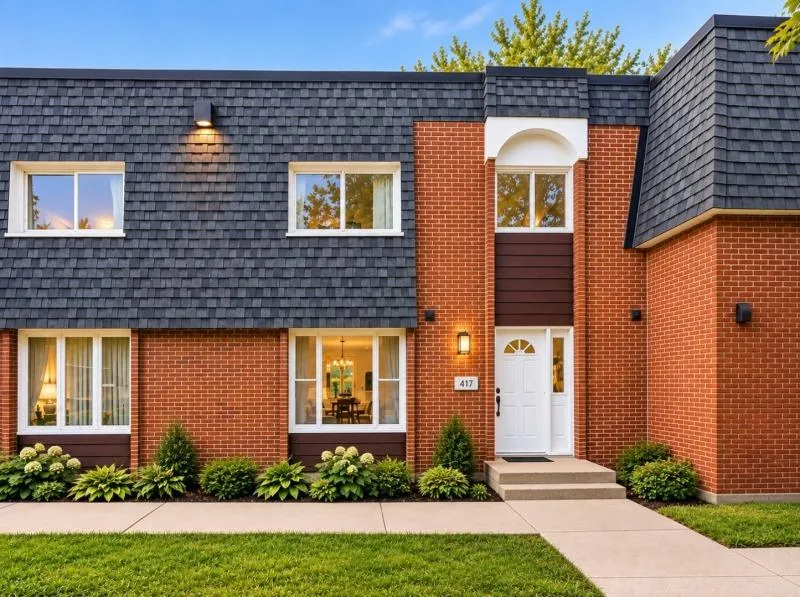
[À vendre] Maison à étages à vendre - Dollard-Des Ormeaux (Est) - 20567273 — 439 900 $
Maison à étages à vendre - Dollard-Des Ormeaux (Est) - 417 Rue Hyman - 20567273
Baisse des taux BCE et crédit immobilier : renégocier ou faire racheter son prêt (2026) - Kohen Avocats
La Banque centrale européenne occupe le devant de l’actualité économique en cette fin octobre 2026. Le 21 octobre 2026, BFM relayait l’alerte de la BCE sur le risque d’une forte inflation alimentaire en 2027, et le 20 octobre 2026 Le Figaro annonçait que les prix alimentaires pourraient de nouveau flamber en zone euro en 2027. En parallèle, les projets de nouveaux billets alimentent les recherches des internautes. La tendance « banque centrale européenne », active le 23 octobre 2026 avec une progression de 300 %, s’accompagne de requêtes qui intéressent directement les emprunteurs : « taux banque centrale européenne » figure parmi les recherches associées en progression, et la saisie semi-automatique propose « baisse taux bce crédit immobilier », « taux directeur bce credit immobilier » et « taux crédit immobilier 25 ans bce ». Cet article répond à ces questions avec le droit applicable aux crédits immobiliers en France. Une précision s’impose d’emblée : la BCE ne fixe pas les taux des prêts accordés aux particuliers, elle fixe ses taux directeurs, qui irriguent le refinancement des banques et, indirectement, les taux proposés aux emprunteurs.
Crise du logement : ces « frais de notaire » qui pénalisent les familles - Valeurs actuelles
Crise du logement : ces « frais de notaire » qui pèsent lourdement sur les propriétaires CHRONIQUE. La France manque de logements mais taxe lourdement ceux qui souhaitent déménager. Une contradiction qui freine la mobilité résidentielle et pénalise les familles.
Crédit immobilier : OAT à 5%, faut-il s’inquiéter ? - MySweetImmo
L’OAT à 5 % pourrait accentuer la hausse des taux immobiliers, sans entraîner un blocage automatique du crédit. Pour les acheteurs, le budget et les conditions du prêt restent décisifs. L’OAT à 5 % est un signal d’alerte pour les futurs emprunteurs. Elle peut accentuer la hausse des taux immobiliers et réduire leur capacité d’achat. Mais elle n’annonce pas, à elle seule, un blocage du crédit. CAFPI et Finance Conseil soulignent deux points essentiels : les banques ne suivent pas mécaniquement les marchés obligataires, et les conditions de financement restent différentes de celles des précédentes crises.
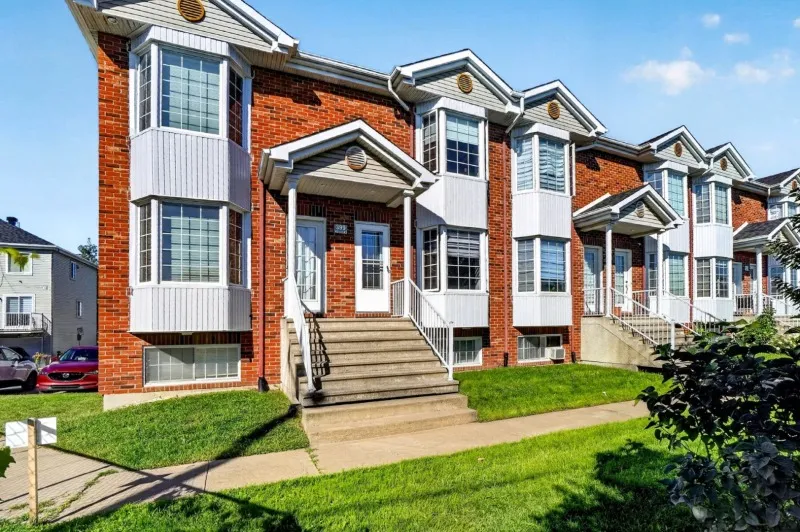
[À vendre] Maison à étages à vendre - Laval (Fabreville) (Est) - 21742407 — 359 700 $
Maison à étages à vendre - Laval (Fabreville) (Est) - 399 Rue Éricka app. 41 - 21742407

Immobilier : Les prix baissent mais la reprise s’essouffle - MySweetImmo
Les prix des logements anciens reculent de 0,8 % sur un an, tandis que la reprise des ventes ralentit. Les notaires anticipent une stabilisation des prix à l’automne, mais le financement reste décisif pour les acheteurs. La baisse des prix ne suffit pas à relancer durablement les achats immobiliers. Dans leur note de conjoncture d’octobre 2026, les notaires décrivent un marché où les ventes progressent encore sur un an, mais de moins en moins vite. Les acquéreurs prennent leur temps, négocient ou reportent leur projet. Certains vendeurs, eux, préfèrent attendre plutôt que revoir leur prix.
0 commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !