Crédit immobilier : OAT à 5%, faut-il s’inquiéter ? - MySweetImmo
Cette actualité mérite d'être partagée
Envoyez-le à quelqu'un qui s'y intéresse, ou publiez-le sur vos réseaux.
L’OAT à 5 % pourrait accentuer la hausse des taux immobiliers, sans entraîner un blocage automatique du crédit. Pour les acheteurs, le budget et les conditions du prêt restent décisifs.
L’OAT à 5 % est un signal d’alerte pour les futurs emprunteurs. Elle peut accentuer la hausse des taux immobiliers et réduire leur capacité d’achat. Mais elle n’annonce pas, à elle seule, un blocage du crédit. CAFPI et Finance Conseil soulignent deux points essentiels : les banques ne suivent pas mécaniquement les marchés obligataires, et les conditions de financement restent différentes de celles des précédentes crises.
Cet article est un extrait. Pour lire l'intégralité du contenu, consultez la source originale. MySweetImmo
Articles similaires
Crédit immobilier : L’OAT à 5 % pousse les taux à la hausse - MySweetImmo
Avec l’OAT à 5 %, Vousfinancer prévoit des taux immobiliers proches de 4 % sur 20 ans fin 2026. Les banques veulent toutefois continuer à prêter. Ce que cela change pour les acheteurs. Emprunter pour acheter un logement devrait encore coûter plus cher dans les prochaines semaines. Selon Vousfinancer, les taux moyens pourraient approcher 4 % sur 20 ans d’ici la fin de l’année, contre 3,70 % actuellement. Le courtier envisage même 4,50 % à l’horizon de mars 2027.

Crédit immobilier : faut-il emprunter maintenant, avant une nouvelle hausse des taux ? - L'Express
Argent ImmobilierImmobilierCahier spécial. Les banques augmentent leurs barèmes. La hausse reste contenue, mais elle devrait se poursuivre. Par Agnès LambertarticleLecture 6 MinPublié le 24/10/2026 à 08:00bookmarkJusqu’où vont aller les taux de crédit immobilier ? ImageFlow/ShutterstockLes banques prêtent en moyenne à 3,50 % sur vingt ans à la mi-septembre, contre 3,30 % un an auparavant. Après une évolution contrastée depuis le début de l’année, alternant de légers ajustements dans un sens puis dans l’autre, la tendance haussière s’installe depuis la rentrée. En septembre, les banques ont toutes augmenté leurs barèmes de 0,10 à 0,20 point, selon les établissements et les profils. "Nous ne voyons plus de dossiers obtenant un taux inférieur à 3 %, alors que c’était encore le cas avant l’été", constate Ludovic Huzieux, cofondateur du courtier en crédit Artémis Courtage..
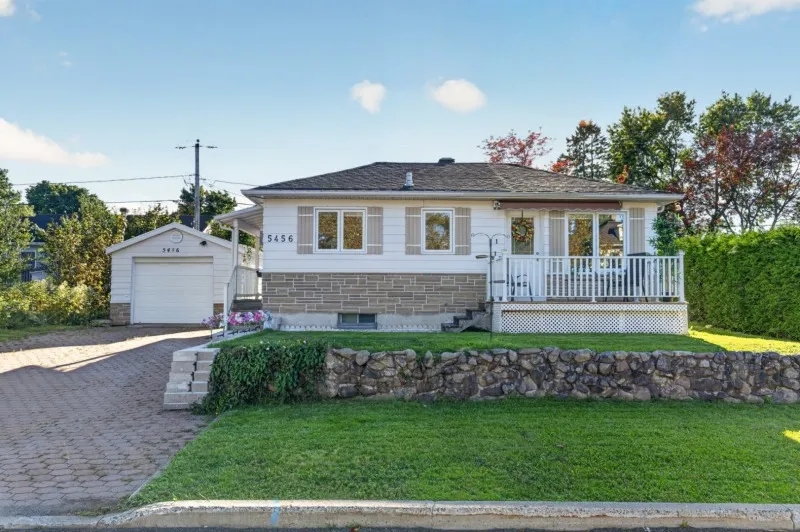
[À vendre] Maison de plain-pied à vendre - Lévis (Les Chutes-de-la-Chaudière-Est) (Charny) - 27651909 — 335 000 $
Maison de plain-pied à vendre - Lévis (Les Chutes-de-la-Chaudière-Est) (Charny) - 5456 Av. du Maréchal-Joffre - 27651909

[À vendre] Maison de plain-pied à vendre - Mascouche (Ville) - 11639677 — 749 900 $
Maison de plain-pied à vendre - Mascouche (Ville) - 1402 Ch. Ste-Marie - 11639677

[À vendre] Appartement - Condominium à vendre - Montréal (Mercier/Hochelaga-Maisonneuve) (Mercier) - 26751792 — 299 999 $
Appartement - Condominium à vendre - Montréal (Mercier/Hochelaga-Maisonneuve) (Mercier) - 5068 Rue Lacordaire - 26751792

[À vendre] Maison de plain-pied à vendre - Chelsea (Chelsea Est (Old Chelsea +)) - 17207760 — 899 800 $
Maison de plain-pied à vendre - Chelsea (Chelsea Est (Old Chelsea +)) - 17 Ch. Bates - 17207760
0 commentaires
Aucun commentaire pour le moment. Soyez le premier à réagir !